La dette : un enjeu stratégique majeur
Quand une famille dépense durablement plus qu’elle ne gagne, la banque commence par lui signaler son découvert, puis peut restreindre...
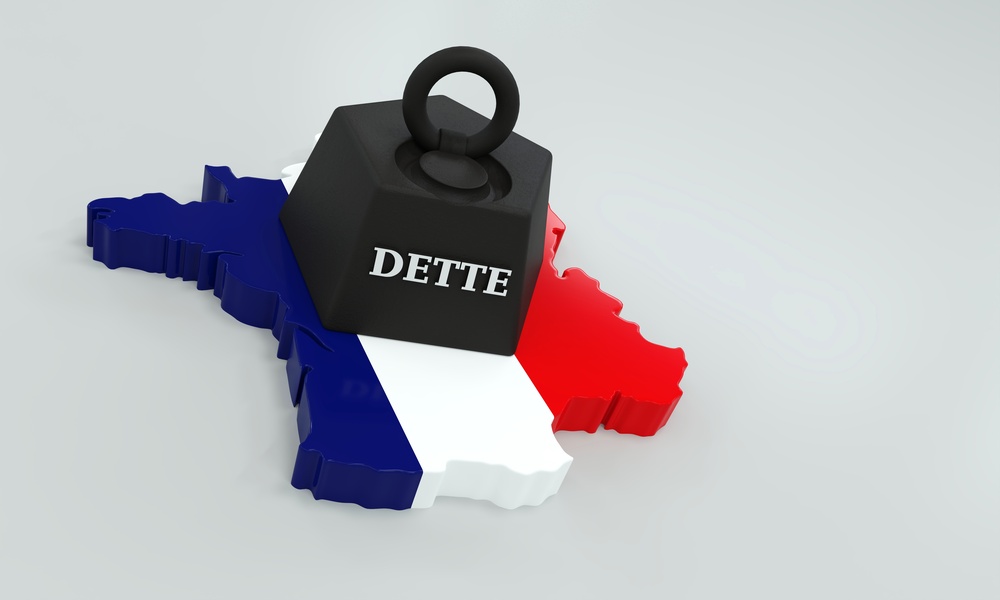
Quand une famille dépense durablement plus qu’elle ne gagne, la banque commence par lui signaler son découvert, puis peut restreindre ses moyens de paiement. Les créanciers réclament leur dû et, faute de solution, les poursuites peuvent conduire à la saisie de certains biens. Le déséquilibre du budget finit alors par menacer le logement et la vie quotidienne. Un engrenage que trop de nos concitoyens connaissent.
La mauvaise gestion n’explique certes pas tous les cas. La Banque de France rappelle le poids de la pauvreté et des accidents de la vie, comme la perte d’emploi, la séparation ou la maladie. Des associations et des services publics accompagnent les personnes concernées ; des procédures permettent de rééchelonner, voire d’effacer certaines dettes. Ces protections ne dispensent pas de retrouver un équilibre : on ne sort pas durablement du piège en ignorant les comptes.
L’État dispose, lui, d’un ministère des Finances, de hauts fonctionnaires et de corps de contrôle dont le métier consiste précisément à prévoir les recettes, examiner les dépenses et mesurer les risques. Ceux qui revendiquent une maîtrise supérieure de l’expertise et de l’anticipation ne peuvent invoquer l’ignorance. Avec autant de compétences réunies, nous devrions être à l’abri de ces dérives que l’on reproche si facilement aux particuliers.
Un État n’est certes pas un ménage. Il lève l’impôt et peut renouveler ses emprunts sur une très longue durée. Mais cette différence ne lui donne pas un droit illimité au déficit. Le seuil européen de 3 % du produit intérieur brut est une limite au déficit annuel, pas une autorisation permanente de vivre à crédit. Réduire un déficit, c’est ralentir l’accumulation de dette.
Selon l’Insee, la dette de l’ensemble des administrations publiques atteignait 3 595,5 milliards d’euros à la fin de juin 2026, soit 119 % du PIB. Ce montant montre que le système ne fonctionne plus depuis longtemps. La croissance ne peut servir de réponse automatique à toutes les dépenses nouvelles. Lorsque les recettes ne suffisent pas, il faut mettre les dépenses en adéquation avec les moyens disponibles. L’emprunt permet de différer cette contrainte ; il ne la supprime pas.
Comment un chef de l’État et ses ministres peuvent-ils continuer à dépenser sans compter en toute connaissance de cause ? À quoi sert l’expertise si elle n’empêche pas de laisser faire ? Les administrations préparent les budgets, le Gouvernement les présente et le Parlement les vote : la responsabilité finale est politique. La Cour des comptes alerte et peut sanctionner certaines infractions de gestion, mais elle ne décide pas des arbitrages budgétaires. Encore faut-il que ceux qui gouvernent tirent les conséquences de ses alertes.
Le mécanisme est malheureusement simple. Les avantages politiques d’une dépense sont immédiats, tandis que son remboursement peut être laissé à la prochaine équipe. Cette solidarité de fait entretient les mauvaises habitudes. Les équipes changent, la dette reste, et les Français continuent de payer. Rêvons qu’un jour ceux qui l’ont laissée grossir devront rendre des comptes à la nation.
Nous n’avons pas à réunir toute cette somme du jour au lendemain. L’État rembourse les titres arrivant à échéance en émettant de nouveaux emprunts, auxquels s’ajoute le financement du déficit. Ce fonctionnement suppose que les prêteurs continuent à nous faire confiance. La richesse du pays leur donne des raisons de le faire ; elle ne dispense pas de leur montrer que les engagements pourront être honorés.
Le poids des intérêts rappelle cette réalité. La hausse des taux se transmet progressivement aux comptes publics, à mesure que les anciens emprunts sont remplacés par de nouveaux, plus coûteux. L’inflation agit directement sur les titres indexés sur les prix, sans modifier les intérêts de tous les emprunts déjà émis. Mais le résultat d’un refinancement plus cher est très concret : une part croissante des recettes sert à payer le passé, réduisant les moyens disponibles pour les autres dépenses. Ce que l’on refuse de maîtriser aujourd’hui vient ainsi limiter les choix de demain.
Quelques économistes ont proposé de ne pas rembourser. Comme si une décision politique pouvait effacer une dette et ses conséquences. Une restructuration peut modifier les échéances ou réduire les sommes dues ; elle suppose une négociation et fait supporter des pertes aux créanciers. Une rupture unilatérale expose à des contentieux et compromet la confiance nécessaire aux prochains emprunts. Les prêteurs n’oublieront pas leurs pertes quand nous leur demanderons de nous financer à nouveau.
D’autres proposent d’annuler la dette détenue par la Banque centrale européenne. Les titres français achetés dans ce cadre sont principalement détenus par la Banque de France, au sein de l’Eurosystème. Leur annulation ne transférerait pas mécaniquement la facture à l’Allemagne ou à l’Italie. Elle affecterait le bilan de notre banque centrale et se heurterait au cadre juridique européen, la BCE la jugeant contraire aux traités. On ne peut supposer que nos partenaires accepteraient sans conflit une remise en cause unilatérale des règles communes.
La confiance se mesure aussi dans les actes. Le 6 octobre, le gestionnaire japonais Sumitomo Mitsui DS Asset Management a confirmé à Reuters avoir vendu des obligations françaises au profit de titres allemands et japonais. Cette décision ne constitue pas un incident de paiement de la France, mais elle rappelle que les prêteurs peuvent choisir d’aller ailleurs. Ils examinent le rendement, le risque et la capacité du pouvoir à maîtriser ses finances. Nos besoins ne les obligent pas à nous financer.
Si cette défiance se généralisait, les ventes d’obligations et les exigences de rendement des investisseurs rendraient nos nouveaux emprunts plus coûteux. Alors, la hausse des intérêts aggraverait le déséquilibre qui a provoqué l’inquiétude. Un incident de paiement pourrait accélérer cette spirale, jusqu’à rendre le financement ordinaire extrêmement difficile. L’État doit pourtant continuer à payer ses agents, ses fournisseurs et ses échéances. Les promesses de jours meilleurs ne suffisent plus.
Nous pourrions être contraints de solliciter une assistance européenne et internationale, éventuellement avec le Fonds monétaire international. Cette aide se négocie et comporte des conditions. Les prêteurs demandent des engagements sur le redressement des comptes et en contrôlent l’application. Dans ce cadre, les arbitrages que nous aurions pu réaliser nous-mêmes deviennent l’objet d’une surveillance extérieure. À force de repousser les décisions par facilité politique, nous risquons de devoir les accepter sous la pression de nos créanciers.
La Grèce donne une idée du prix social de cette perte de maîtrise. Les programmes d’assistance engagés en 2010 se sont achevés en 2018, après des réductions significatives de rémunérations publiques et de retraites, ainsi que des hausses d’impôts. En 2015, la crise a aussi conduit à limiter les retraits et les transferts à l’étranger. Sans préjuger des mesures qui concerneraient la France, ce précédent montre ce que deviennent les marges de choix d’un pays privé de financement normal. L’effort finit par atteindre directement la vie de tous les habitants.
Certes, il ne faut pas faire du catastrophisme et tout voir en noir. Notre pays et ses citoyens ont montré qu’ils avaient des ressources insoupçonnées. Mais cela ne signifie pas qu’on puisse continuer à jeter l’argent par les fenêtres, qu’elles soient françaises ou européennes. Il est temps que le politique ait le courage de freiner les dépenses dans l’intérêt général et d’assumer les choix que cela implique. Derrière la dette abyssale, il y a l’avenir de notre pays et de nos concitoyens. Il faut le préserver pendant que nous pouvons encore en décider.
Alain Juillet
Président de l’Amicale des Anciens des Services Spéciaux de la Défense Nationale (AASSDN)
Quand une famille dépense durablement plus qu’elle ne gagne, la banque commence par lui signaler son découvert, puis peut restreindre...
Le contre-budget présenté par LFI repose sur une idée simpliste : les plus riches et les entreprises sont une source...
La Revue politique et parlementaire et la Fondation Jean-Jaurès organisent deux journées de réflexion et de débat consacrées au Blue...
Cette clé d’entrée dans l’enseignement supérieur concentre de nombreuses critiques. Pourtant sa suppression ne répondrait pas forcément aux revendications des...


La Revue Politique et Parlementaire
10 rue du Colisée 75008 Paris
Email : contact@revuepolitique.fr
Téléphone : 01 76 47 09 30