

Nos lycéens doivent être écoutés , mais surtout entendus.
Quand nos lycéennes et nos lycéens se mobilisent pour réclamer des conditions d’études dignes,des équipes éducatives complètes, des établissements correctement...
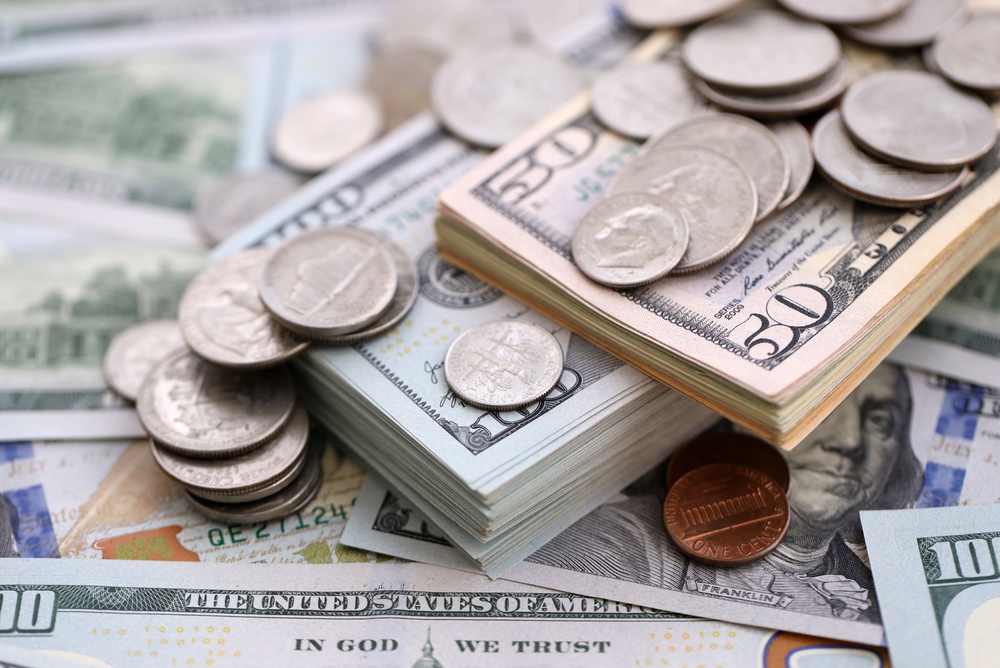
Les sciences sociales contemporaines se sont passionnées pour les influences visibles. Elles analysent les médias, les réseaux sociaux, les leaders d’opinion, les récits politiques, les algorithmes, les plateformes et les images. Elles cherchent à comprendre qui parle, qui persuade, qui manipule, qui oriente les perceptions collectives. Mais certaines influences agissent sans récit, sans image, sans visage et sans porte-parole. La monnaie appartient à cette catégorie.
La monnaie ne cherche pas à convaincre. Elle n’a pas besoin de slogan, de campagne ou d’algorithme de recommandation. Elle agit autrement : par les prix, par les taux, par le crédit, par l’inflation, par la dette, par l’érosion de l’épargne. Elle ne dit pas aux individus ce qu’ils doivent penser ; elle modifie silencieusement les conditions dans lesquelles ils peuvent choisir. C’est précisément ce qui en fait une technologie d’influence.
La monnaie façonne notre rapport au travail, à la consommation, à la propriété, au risque, à l’endettement, à la transmission et au temps. Elle peut encourager l’épargne ou la décourager, favoriser le débiteur ou l’épargnant, rendre la dette publique plus supportable ou l’impôt plus évitable, déplacer la richesse sans jamais se présenter comme une politique de redistribution.
On peut contester un média, se détourner d’un influenceur, réfuter un récit politique. Mais comment résister à une monnaie qui perd silencieusement sa valeur ? Comment débattre d’une influence qui ne s’énonce presque jamais comme telle ?
La question monétaire n’est donc pas seulement une question économique. Elle est une question politique majeure : qui maîtrise l’unité commune dans laquelle les citoyens travaillent, épargnent, contractent, empruntent, héritent et transmettent ?
C’est à partir de cette interrogation que peuvent être relus le pouvoir des banques centrales, la critique libertarienne du monopole monétaire, l’émergence de Bitcoin, la dispersion de l’univers crypto et, finalement, la persistance de l’or comme limite extérieure au pouvoir monétaire.
Le sujet n’est donc pas seulement de savoir quelle monnaie serait la plus efficace. Il est de savoir si une société libre peut abandonner à des autorités politiques et monétaires le pouvoir de modifier l’étalon commun de tous les échanges.
LA MONNAIE COMME INSTRUMENT D’INFLUENCE
Penser la monnaie comme instrument d’influence oblige à sortir d’une définition trop étroite. La monnaie n’est pas seulement un moyen d’échange, une unité de compte ou une réserve de valeur. Elle est aussi un dispositif social qui rend certains comportements plus rationnels que d’autres.
Lorsque le crédit devient abondant, l’endettement paraît naturel. Lorsque la masse monétaire explose, l’épargne monétaire devient suspecte. Lorsque les taux sont artificiellement bas, le temps lui-même semble perdre son prix. Lorsque la dette publique s’accumule, le coût des choix politiques est déplacé vers l’avenir.
La monnaie ne commande pas directement. Elle configure.
La monnaie contemporaine (généralement « scripturale ») est souvent présentée comme un outil de stabilisation et de neutralité : son rôle est de soutenir l’activité, d’éviter les crises, d’accompagner la croissance et de piloter le niveau général des prix.
Cette définition orientée fait oublier un point crucial : la monnaie, à chaque instant, modifie les conditions matérielles du choix individuel.
Les dernières décennies ont vu les banques centrales jouer un rôle croissant dans l’orientation du crédit, du prix du temps et des anticipations économiques, notamment à travers les politiques de taux bas et d’expansion monétaire. Cela n’est pas sans conséquences.
Les agents économiques vont alors s’endetter plutôt qu’épargner ; les agents fortement endettés seront privilégiés par rapport aux précautionneux épargnants.
Les « revenus fixes » seront également affaiblis en période inflationniste. Les agents économiques, rationnels, vont alors se diriger vers des activités spéculatives au détriment des domaines « productifs » devenus moins rémunérateurs.
La période Covid-19 en offre une illustration récente : pour faire face aux conséquences économiques de la crise sanitaire et rassurer, dès le court terme, les populations, les États et les banques centrales ont opté pour une politique de création monétaire massive. Cet environnement de liquidités abondantes et de taux faibles a nourri une recherche de rendement propice à la hausse de certains actifs, notamment immobiliers et cryptographiques. La richesse fut ainsi silencieusement déplacée.
La monnaie fiduciaire devient alors une politique publique avançant masquée sous les habits de la nécessité économique. Masquée car ne s’appuyant sur aucun consentement, les gouverneurs des banques centrales n’étant pas élus.
À la différence de l’impôt, impopulaire mais visible, l’inflation est insidieuse et au moins tout aussi pernicieuse.
LA FAUSSE LIBÉRATION CRYPTO
La crise économique de 2007-2010 a voulu enterrer le libéralisme, jugé injustement responsable de ce marasme. Une ère de « re-régulation » s’en est ensuivie. Mais un autre mouvement, initialement caché et nullement dominant, a fait son trou. Ce courant édictait le contraire des antilibéraux qui ont pu s’en donner à cœur joie au plus fort de la crise : ainsi, une personne, demeurée encore aujourd’hui anonyme, a prêché pour un antidote libéral à la crise, estimant notamment que les banquiers centraux avaient, au contraire, dévoyé la pensée libérale, ce qui a conduit le monde à une ère de longue instabilité économique. Il s’agissait de Satoshi Nakamoto.
On peut lire dans le geste de Satoshi Nakamoto une tentative de repenser la monnaie hors de l’intermédiation financière classique et, plus largement, hors de la dépendance aux autorités monétaires. Si Satoshi Nakamoto semblait apprécier l’or, il estimait, paradoxalement de prime abord, que, pour influer, il fallait agir en toute discrétion. Restaurer une devise fondée sur l’or ne tiendrait pas la route : Bernard von NotHaus et Douglas Jackson en savent quelque chose. Il fallait donc faire appel aux dernières technologies digitales et créer une monnaie numérique abstraite : le bitcoin. Le succès fut rapidement au rendez-vous et il est stupéfiant qu’il soit le fruit d’une personne anonyme et d’un instrument digital habituellement physique.
A priori, cette monnaie était pleine de promesses : sortir du monopole étatique, substituer une règle vérifiable à une autorité discrétionnaire et se passer de tiers de confiance, magnifiant ainsi l’ère de la désintermédiation.
Mais, si le bitcoin était porteur d’un message fort, ses concurrents en ont (volontairement) déplacé son esprit, à commencer par le principal d’entre eux, Ethereum, qui se présente, avant toute autre chose, comme une plateforme de smart contracts et d’applications décentralisées et non comme une monnaie électronique pair-à-pair. XRP/Ripple va encore plus loin, étant une cryptomonnaie initiée par certaines banques traditionnelles. Que dire des stablecoins souvent adossés à des devises nationales ?
Ainsi, Bitcoin avait replacé la monnaie au cœur de la critique politique. Ethereum a transformé la blockchain en infrastructure applicative. Ripple a cherché à fluidifier les paiements du système financier existant. Les stablecoins ont souvent numérisé les devises nationales, en particulier le dollar. Ainsi, une partie de l’univers crypto, née d’une défiance envers la monnaie fiduciaire, a fini par prolonger ou recomposer l’ordre monétaire qu’elle semblait devoir contester.
Certes, le bitcoin demeure la monnaie dominante. Ses concurrents avaient promis des projets technologiquement supérieurs. Certains analystes (y compris ceux ayant travaillé pour ce projet originel) avaient prédit une mort imminente de l’instrument de Satoshi Nakamoto. Mais cela n’est jamais arrivé et on a, au contraire, la nette impression que cette cryptomonnaie assoit, chaque jour, un peu plus sa suprématie.
Toutefois, il est indiscutable que la philosophie de Satoshi Nakamoto a été invisibilisée par les nombreux projets ultérieurs : DeFi, NFT, ICO… L’univers des cryptomonnaies s’est considérablement éloigné de la question centrale de la monnaie saine, détachée d’un système monétaire international contemporain à bout de souffle.
De plus, les cryptomonnaies, malgré une capitalisation impressionnante, n’ont jamais réussi à s’imposer comme de réels moyens de paiement et les voir, même à moyen terme, supplanter les devises nationales, relève de l’utopie.
La réponse libertarienne ne peut donc pas se satisfaire de l’« enthousiasme » crypto. L’or, « relique barbare », demeure ainsi le meilleur frein audit système contemporain.
L’OR COMME INSTITUTION ANTI-ARBITRAIRE
Si la monnaie fiduciaire est une technologie d’influence, l’or peut être compris comme une tentative de lui opposer une limite. Ce métal précieux n’est pas seulement un actif, une réserve, une matière première ou un symbole ancien : il est une institution anti-arbitraire.
Les hommes l’ont, sciemment ou non, utilisé comme une institution de limitation du pouvoir pour plusieurs raisons :
L’or organise une forme d’impuissance monétaire des gouvernants : il les empêche de contourner indéfiniment la rareté par la seule décision politique.
Ainsi, malgré leurs différends, au début du XXᵉ siècle, les puissances belligérantes étaient d’accord sur un point : l’étalon-or freinait leurs ambitions militaires. La suspension ou l’affaiblissement des contraintes liées à l’or n’explique évidemment pas, à elle seule, les guerres totales. Elle en a toutefois facilité le financement en desserrant l’une des limites matérielles qui pesaient sur les ambitions étatiques.
On croit parfois que les massacres sont le fruit du perfectionnement des armes : on oublie un peu trop le rôle silencieux de la monnaie en la matière.
Le XXᵉ siècle fut une période de transformation radicale du paradigme monétaire. Le point définitif de bascule fut franchi le 15 août 1971 avec la fin de la convertibilité du dollar en or, l’ordre monétaire international devenant pleinement fiduciaire.
Le premier quart du XXIᵉ siècle n’a malheureusement pas apporté un vent nouveau. Au-delà des guerres (demeurées fréquentes pendant cette période de temps), le système financier international a été chroniquement perturbé. Les crises se succèdent à un rythme effréné. L’or ne joue plus son rôle de stabilisateur comme autrefois.
Pourtant, peu de personnes influentes souhaitent le retour à l’étalon-or aujourd’hui : bien sûr, nous pourrions citer Ron Paul, éminente figure politique des États-Unis, Steve Forbes qui, sans être aussi radical que le « pape contemporain » de ce système, Murray Rothbard, soutient un dollar lié à l’or ou encore Lewis Lehrman qui a siégé à la Gold Commission des États-Unis (avec Ron Paul), défendant ardemment une restauration du rôle monétaire de l’or.
En revanche, aucun État ne suit actuellement une telle recommandation : il est vrai qu’en 2011, l’Utah a reconnu les pièces d’or et d’argent émises par le gouvernement fédéral des États-Unis comme monnaie légale dans l’État. D’autres États fédérés ont également pu avancer des projets de lois en la matière (l’Arkansas, notamment). Le Zimbabwe avait également lancé le ZiG (mais ce système est extrêmement désorganisé et inefficace). Mais les avancées concrètes sont réduites à peau de chagrin.
La monnaie est peut-être l’influence invisible par excellence. Parce qu’elle semble technique, elle échappe souvent au débat politique. Parce qu’elle agit sans discours, elle paraît moins idéologique que les récits qu’elle rend pourtant possibles.
Si l’État persiste à contrôler la monnaie, cela lui permettra, en même temps, de conserver sa mainmise sur les contrats, l’épargne, la dette, la transmission, le prix du temps et une partie du rapport des citoyens à l’avenir. Cela débouche sur des arbitrages souvent iniques : des personnes (notamment les épargnants) sont défavorisées par rapport à d’autres (souvent les consommateurs).
L’or dispose au moins de la vertu de forcer le pouvoir politique à assumer le réel :
Ainsi, la liberté politique commence peut-être lorsque le pouvoir cesse de pouvoir altérer la monnaie dans laquelle les citoyens travaillent, épargnent, contractent et transmettent.
Ronny KTORZA,
Avocat au Barreau de Marseille Expert en droit aérien et en fraudes bancaires numériques Professeur à Kedge Business School
Myriam ETTORI,
Avocate au Barreau d’Aix-en-Provence Chargée d’enseignement à la faculté de droit d’Aix-en-Provence
Quand nos lycéennes et nos lycéens se mobilisent pour réclamer des conditions d’études dignes,des équipes éducatives complètes, des établissements correctement...
Les sciences sociales contemporaines se sont passionnées pour les influences visibles. Elles analysent les médias, les réseaux sociaux, les leaders...
Que ferait un président des États-Unis désireux de renforcer encore la présence des hommes blancs aux postes de pouvoir, d’influence...

La récupération du mouvement des lycéens est évidente. Le procédé est condamnable surtout quand il conduit des élèves à affronter...


La Revue Politique et Parlementaire
10 rue du Colisée 75008 Paris
Email : contact@revuepolitique.fr
Téléphone : 01 76 47 09 30