
RN : la règle d’or est en toc
Le RN a présenté un contre-budget pour 2027 et une trajectoire budgétaire pour les cinq prochaines années qui soulèvent de...
Le RN a présenté un contre-budget pour 2027 et une trajectoire budgétaire[1] pour les cinq prochaines années qui soulèvent de nombreuses interrogations. Premièrement, on comprend mal comment le programme du RN, qui propose une baisse du déficit public et de l’âge de départ en retraite, pourrait stimuler la croissance. Deuxièmement, de nombreux chiffrages, pour des montants de plusieurs dizaines de milliards d’euros, sont hautement incertains. Troisièmement, le discours du RN en faveur des services publics (sécurité, santé, éducation…) ne se retrouve pas dans le chiffrage budgétaire présenté, ce qui crée une incohérence d’ensemble. Enfin, instaurer une règle d’or budgétaire n’a pas de sens en l’absence d’une volonté claire et rigoureusement chiffrée de réduire le déficit public.
1. Une incohérence macro-économique d’ensemble
Le RN propose de revenir sous la barre de 3 % de déficit public dès 2028 jusqu’à atteindre un déficit de 2,2 % en 2032. Le parti estime que, d’ici à 2032, ce programme budgétaire conduirait à une hausse du PIB de 2,3 points.
Ces deux propositions sont incohérentes l’une avec l’autre, puisque la baisse du déficit asphyxie mécaniquement la croissance. L’austérité expansionniste est théoriquement possible : une baisse du déficit public génère une baisse des taux et une hausse de la confiance telle que la croissance accélère. Cette théorie est cependant très critiquée et peine à s’observer dans la pratique, en tout cas à court terme.
Dans le cas du RN, la baisse du déficit s’accompagnerait d’une baisse de l’âge de départ en retraite, une autre mesure récessive. Il semble hautement improbable qu’une baisse du déficit et du temps de travail conduise à une accélération de la croissance.
2. Un chiffrage budgétaire élastique et nébuleux
Le RN propose une baisse forte du déficit public, mais le chiffrage manque souvent de clarté, voire est parfois totalement fantaisiste. Nous passons en revue les principaux chiffrages qui semblent les moins crédibles :
– Le coût de la baisse de l’âge de départ en retraite devrait être largement supérieur à 1,9 milliard d’euros. Le temps de travail a un impact direct sur la dynamique de la croissance économique et des recettes publiques. Les chiffrages précis font l’objet de débats, mais on peut estimer, en termes d’ordre de grandeur, que le coût pour les finances publiques de la baisse d’âge de départ en retraite proposée par Marine le Pen (entre 60 et 62 ans) serait de plusieurs dizaines de milliards d’euros.
– Le RN chiffre comme certaines des baisses de dépenses qui demeurent incertaines. Le contre-budget propose d’économiser 15,1 milliards d’euros sur l’immigration et 11,1
milliards d’euros sur le budget de l’UE. Or, ces baisses de dépenses se heurteraient à des obstacles juridiques, aussi bien en France qu’à l’échelle européenne, si bien que les économies escomptées demeurent hypothétiques.
– Certaines recettes fiscales sont totalement surestimées. Par exemple, une taxe sur les rachats d’actions est supposée rapporter 11,4 milliards d’euros. Le montant des rachats d’actions en France varie selon les années mais on peut se baser sur environ 30 milliards d’euros de rachats d’actions par les entreprises du SBF120[2]. Pour arriver à 11,4 milliards d’euros de recettes fiscales, il faudrait que les actions rachetées soient taxées à environ 30 % de leur valeur. Aucune entreprise ne rachèterait ses actions dans de telles conditions. L’exemple des États-Unis, où Joe Biden avait instauré une taxe de 1 % sur les rachats d’actions, est éclairant. En effet, cette nouvelle taxe a conduit à une chute de 25 % des rachats d’actions[3]. On peut en conclure qu’une taxe d’environ 30 % conduirait à un arrêt pur et simple des rachats d’actions, donc que les gains fiscaux seraient nuls. Et encore, une telle taxe serait un mauvais signal qui réduirait l’attractivité de la place financière de Paris si bien que, au final, l’impact budgétaire du projet pourrait se révéler négatif. Un raisonnement similaire peut être développé avec d’autres taxes proposées, comme la taxe sur les transferts d’argent vers les pays tiers.
– Un grand flou demeure sur de multiples mesures, et les gains espérés sont donc hautement hypothétiques. Par exemple, le RN propose une meilleure gestion du parc immobilier de l’État qui rapporterait 5,1 milliards d’euros en 2031. Mais il n’est pas précisé quelles seraient les réformes concrètes qui seraient conduites pour arriver à ce montant d’économies. L’État n’a pas attendu le RN pour tenter de gérer au mieux son parc immobilier. Un raisonnement similaire peut être conduit concernant de nombreuses mesures de lutte contre la fraude ou d’amélioration de l’efficacité de l’État qui sont supposées générer des dizaines de milliards d’euros d’économies.
3. Ce que le contre budget dit, et ce qu’il ne dit pas
Le problème avec le contre-budget présenté par le RN n’est pas tant ce qu’il dit mais ce qu’il ne dit pas.
Dans ses campagnes de 2022 et 2024, le RN proposait de multiples mesures, fort coûteuses, qu’on ne retrouve pas dans le projet de contre budget. Sont-elles tout simplement tombées aux oubliettes ? Ou écartées de la tentative de chiffrage du contre budget pour présenter des chiffres plus flatteurs ? Par exemple, en 2022[4], Marine le Pen proposait de multiples mesures mal définies mais potentiellement coûteuses en faveur des retraites, des personnes handicapées, de la santé, des hausses de salaire pour les enseignants, la création d’un fonds souverain et une hausse des dépenses militaires.
La difficulté est que ces engagements, s’ils sont repris dans le programme de 2027 (ce qui semble probable car ils constituent des propositions récurrentes du parti), ne sont ni clairement définis ni chiffrés précisément dans le contre-budget.
Par exemple, dans le cadre d’une éventuelle hausse de salaire des enseignants, de combien serait cette hausse ? Parlerait-t-ton d’une hausse nominale ou réelle ? Sur un an ou sur la durée du quinquennat ? Les chiffres varient sensiblement selon les choix qui sont faits.
D’une manière générale, le discours très volontaire du RN sur les services publics (sécurité, santé, éducation…) ne se retrouve pas dans les mesures budgétaires annoncées et rentre en contradiction avec l’objectif affiché de réduction du déficit public.
4. C’est pas de l’or, c’est du toc
Le RN propose de faire adopter, par référendum, une règle d’or budgétaire qui contraindrait l’État à réduire chaque année son niveau de dette publique en pourcentage du PIB, jusqu’à ce que cette dernière repasse sous le seuil de 60 % du PIB.
L’objectif est louable, mais l’assainissement des comptes publics ne se limite pas à graver dans le marbre une règle d’or. Cette règle n’a de sens que dans la mesure où elle s’accompagne d’une volonté générale de réduction du déficit public. Or, comme nous l’avons expliqué précédemment, le projet du RN conduirait plutôt à creuser le déficit.
Le RN assortir sa règle d’or d’exceptions (par voie parlementaire ou référendaire) pour faire face à d’éventuelles crises. Ces précautions sont sages, car un État ne saurait se lier les mains et se contraindre à l’inaction en cas de chocs inattendus qui justifieraient des dépenses nouvelles immédiates (crise sanitaire ou économique, guerre). Ces exceptions représentent cependant la faiblesse de la règle d’or, puisqu’il devient tentant de justifier chaque dérive budgétaire par les nombreux aléas qui impactent régulièrement l’économie française. Par exemple, le choc inflationniste généré par la guerre ne Iran justifierait-il de mettre en pause la règle d’or ?
La France a déjà pris des engagements au niveau européen de stabilisation de son déficit et de sa dette (3 % du PIB de déficit public et 60 % de dette publique). Ces engagements ont déjà été pris, quoiqu’indirectement, par référendum lors de l’adoption du traité de Maastricht qui fixait les objectifs de déficit à l’échelle européenne. La France, on le sait, n’a pourtant jamais tenu ces objectifs.
Il n’y a rien de pire, en termes de perte de crédibilité, que de se fixer une règle d’or et de ne pas la tenir. C’est pourtant ce qui se passerait certainement si le projet du RN était adopté. Les créanciers du pays se rendraient alors compte que ce que l’État français considère comme de l’or est en réalité du toc, ce qui ne pourrait que faire augmenter encore plus les taux souverains.
Sylvain Bersinger,
économiste et fondateur du cabinet Bersingéco
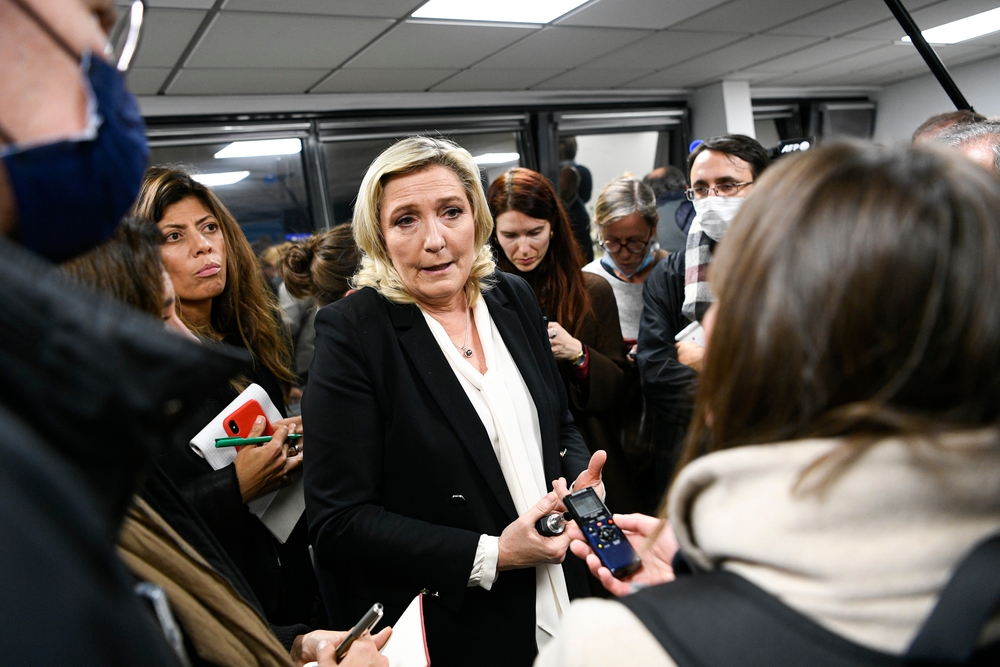
Source : Victor Velter / Shutterstock.com
[1] Pour la Renaissance de la France : l’urgence de réparer les finances publiques – Trajectoire financière du quinquennat de Marine Le Pen
[2] Soit les 120 plus grandes entreprises françaises cotées, un périmètre plus large que le seul CAC40
[3] Autore, Barnes, Clarke et Schrowang, « Corporate Share Repurchases and the 2023 Excise Tax”, Journal of Corporate Finance, août 2025
[4] https://rassemblementnational.fr/22-mesures
Le RN a présenté un contre-budget pour 2027 et une trajectoire budgétaire pour les cinq prochaines années qui soulèvent de...
Un récit, tenace, voudrait la presse dépassée. Les faits disent le contraire. Aucun média en France ne touche autant de...
Dans le contexte de la crise du détroit d’Ormuz, l’histoire de Foudjaïrah conte une transformation radicale qui s’apparente à une...
Publié en mars 2026 dans The Spectator (Royaume-Uni) sous le titre « The end of Trumpism is nigh », traduit...


La Revue Politique et Parlementaire
10 rue du Colisée 75008 Paris
Email : contact@revuepolitique.fr
Téléphone : 01 76 47 09 30