
La leçon des sénatoriales
Si elle ne bouleverse pas la Haute Assemblée dont la majorité demeure à droite et au centre, la création d’un...
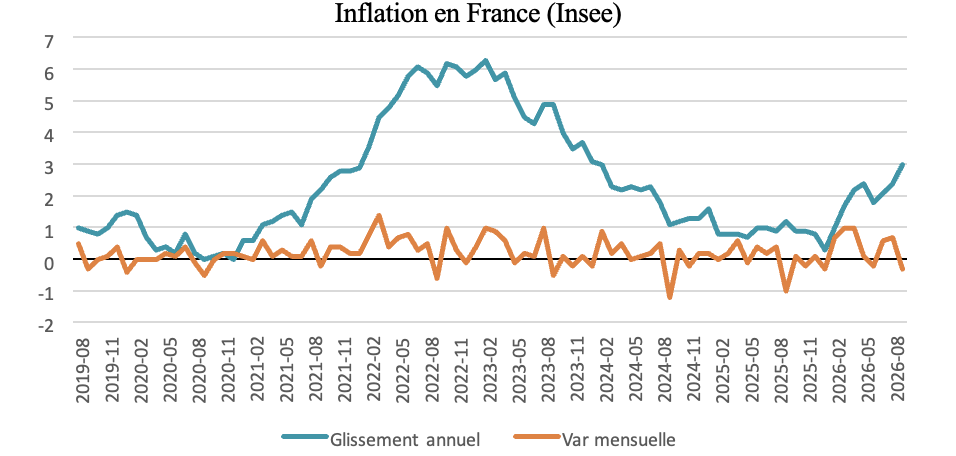
L’inflation a augmenté à 3,0 % en septembre dans le sillage du regain de tensions au MoyenOrient. L’inflation commence à se diffuser au reste de l’économie, mais lentement et dans des proportions sans commune mesure avec le choc inflationniste de 2022.
Le refrain commence à être connu : dès que les tensions s’enveniment au Moyen-Orient, le prix des produits pétroliers (pétrole brut et raffiné) bondit, entraînant à la hausse l’inflation française quelques semaines plus tard.
Après une accalmie dans le courant de l’été, les prix de l’énergie ont bondi en septembre de 21,2 % sur un an, entraînant l’ensemble de l’inflation à 3,0 % en glissement annuel, après 2,4 % en août.
L’inflation pétrolière commence à se diffuser au reste de l’économie, quoiqu’à un rythme lent. Ainsi, l’inflation alimentaire est restée limitée en septembre (1,5 %), mais augmente par rapport à août (1,1 %). Un constat similaire peut être fait sur les services (2,2 % en septembre après 1,9 % en août) et sur les biens manufacturés pour lesquels le rythme de la baisse des prix ralentit (-0,3 % en septembre après -0,4 % en août).
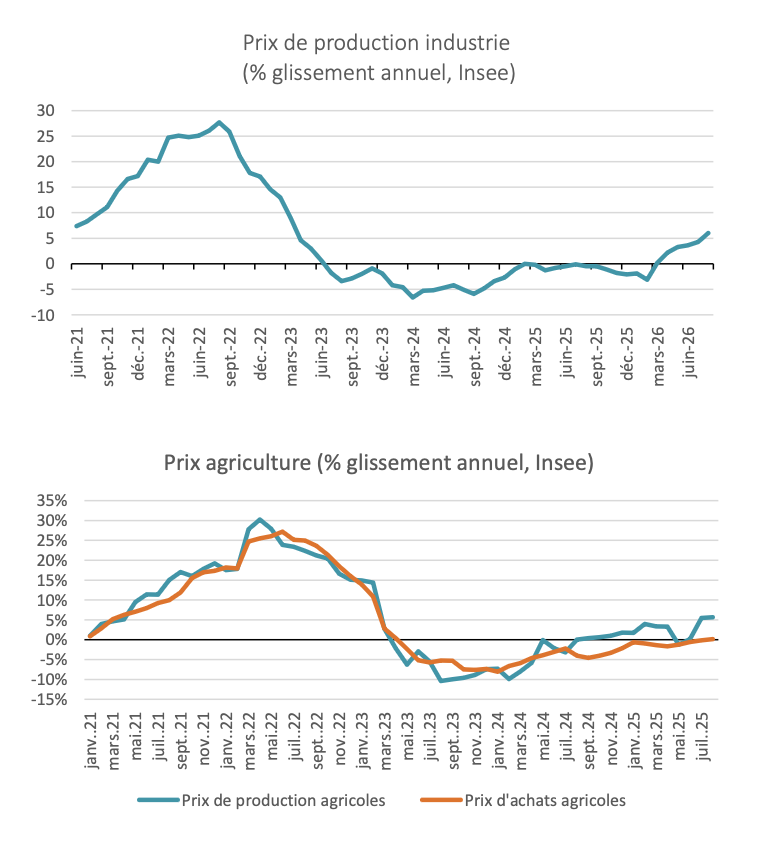
Si l’inflation énergétique est une réalité déjà présente, la question est de savoir dans quelle mesure ce choc va se diffuser aux autres secteurs de l’économie. Les indicateurs avancés, situés en amont de la chaîne de valeur, permettant d’estimer l’inflation future sont notamment les prix de production de l’industrie (prix en sortie d’usine) et de l’agriculture (prix en sortie de ferme), ainsi que les prix d’achat des agriculteurs.
L’ensemble de ces indicateurs indique que l’inflation énergétique se diffuse bien au reste de l’économie, mais de manière limitée à ce stade, et dans des proportions sans aucune mesure par rapport au choc inflationniste de 2022. Par exemple, les prix de production de l’industrie sont en hausse de 6 % en août 2026 (dernière donnée disponible) alors qu’ils stagnaient à l’été dernier, mais la hausse est bien inférieure au bond de plus de 25 % enregistré à l’automne 2022.
Un constat similaire peut être réalisé concernant les prix de production agricole. Les prix d’achat agricoles, les plus en amont de la chaîne de valeur, sont pour leur part quasiment stables sur un an. Les craintes liées aux approvisionnements en engrais depuis le Moyen-Orient ne semblent pas peser significativement sur les prix de production à ce stade.
Sylvain Bersinger,
économiste et fondateur du cabinet Bersingéco
Si elle ne bouleverse pas la Haute Assemblée dont la majorité demeure à droite et au centre, la création d’un...
L’inflation a augmenté à 3,0 % en septembre dans le sillage du regain de tensions au Moyen-Orient. L’inflation commence à...
Le macronisme a souvent été analysé comme un projet politique. Il peut aussi se lire comme une tentative permanente d’adaptation...
À mi-mandat de son second mandat, Donald Trump imprime une inflexion majeure à la politique de santé américaine. En réduisant...

La Revue Politique et Parlementaire
10 rue du Colisée 75008 Paris
Email : contact@revuepolitique.fr
Téléphone : 01 76 47 09 30